Siga o JDV - Notícias de Jaraguá do Sul e região no Google
E veja as notícias de Jaraguá do Sul e região com destaque nas suas buscas.
7 passos para organizar o seu dinheiro e melhorar a vida financeira em Jaraguá do Sul
Entender para onde vai o dinheiro, controlar gastos e construir uma reserva de emergência são passos que ajudam famílias a enfrentar imprevistos e buscar mais segurança financeira.

Imagem ilustrativa mostra planejamento financeiro pessoal com controle de gastos e organização do orçamento.
A educação financeira em Jaraguá do Sul ainda é um desafio para muitas famílias. Mesmo em uma cidade com forte atividade econômica e grande presença industrial, manter o controle de gastos, organizar o orçamento e criar uma reserva de emergência são tarefas que exigem planejamento.
Despesas médicas, problemas no carro, manutenção da casa, aumento das contas ou uma perda inesperada de renda podem comprometer rapidamente o orçamento. Sem uma reserva financeira, muitas pessoas acabam recorrendo ao cartão de crédito, empréstimos ou parcelamentos para resolver situações urgentes.
Segundo especialistas da área financeira, a dificuldade nem sempre está apenas na renda recebida, mas também na falta de orientação para transformar o dinheiro do mês em um planejamento de longo prazo.
A boa organização financeira começa com hábitos simples e pode ajudar famílias a entender melhor para onde o dinheiro está indo, reduzir desperdícios e se preparar para imprevistos.
Confira 7 passos que ajudam a organizar o dinheiro, controlar os gastos e construir uma vida financeira mais segura:
1. Entenda para onde o dinheiro está indo
O primeiro passo para organizar a vida financeira é saber quanto entra e quanto sai todos os meses. Antes de pensar em investimentos ou grandes objetivos, é preciso identificar os principais gastos da família.
Conteúdos em alta
Entram nessa conta despesas como aluguel ou financiamento, água, energia elétrica, internet, alimentação, transporte e custos com veículo. A fatura do cartão de crédito também precisa ser considerada, já que compras parceladas continuam comprometendo a renda dos próximos meses.
Além das despesas obrigatórias, gastos com lazer e descanso também fazem parte do orçamento. A organização financeira não significa eliminar esses momentos, mas entender quanto eles representam dentro da renda disponível.
2. Divida a renda de acordo com a realidade da família
Uma referência bastante utilizada para organizar o orçamento é a regra 50/30/20. A proposta é destinar 50% da renda para necessidades básicas, 30% para desejos e lazer e 20% para objetivos financeiros, como quitar dívidas ou criar uma reserva.
A divisão, porém, precisa considerar a realidade de cada pessoa. Quem possui dívidas ou orçamento mais apertado pode precisar reorganizar as contas antes de começar a guardar dinheiro.
3. Crie uma reserva para enfrentar imprevistos
A reserva de emergência funciona como uma proteção para momentos em que o orçamento sofre pressão. Ela pode ajudar a evitar que problemas inesperados resultem em novas dívidas.
Uma referência comum é manter o equivalente a três a seis meses das despesas regulares. O valor depende da renda, estabilidade profissional e dos custos mensais de cada família.
Uma pessoa com R$ 3 mil em despesas fixas por mês, por exemplo, pode buscar uma reserva entre R$ 9 mil e R$ 18 mil, conforme o nível de segurança desejado.
Para trabalhadores autônomos ou pessoas com renda variável, essa proteção pode ser ainda mais importante, já que os ganhos podem oscilar ao longo do ano.
4. Comece com o valor que cabe no orçamento
Construir uma reserva financeira não depende de grandes valores no início. Guardar R$ 30, R$ 50 ou qualquer quantia possível todos os meses ajuda a criar o hábito de poupar.
O mais importante é transformar a economia em uma rotina e aumentar os valores conforme a situação financeira permitir.
5. Escolha onde deixar o dinheiro da emergência
A reserva financeira deve ficar em uma aplicação segura e com facilidade de acesso. O objetivo principal não é buscar o maior rendimento, mas garantir que o dinheiro esteja disponível quando surgir uma necessidade.
Entre as opções conhecidas estão a poupança, o Tesouro Selic e investimentos de renda fixa com liquidez diária, como alguns CDBs e fundos de renda fixa.
6. Evite usar investimentos de risco para a reserva
O dinheiro separado para emergências precisa cumprir uma função específica: estar disponível quando for necessário.
Por isso, investimentos de maior risco, como ações ou criptomoedas, não costumam ser indicados para essa finalidade, já que podem sofrer oscilações justamente no momento em que a pessoa precisa acessar os recursos.
Empresas começam a investir em orientação financeira
A educação financeira também começou a entrar nas iniciativas desenvolvidas por algumas empresas para apoiar os colaboradores. Além de ações voltadas à saúde física e emocional, organizações passaram a olhar para como a organização do dinheiro pode influenciar a rotina profissional.
Preocupações com dívidas, falta de planejamento ou dificuldade para lidar com imprevistos podem afetar a concentração e o bem-estar dos trabalhadores. Por isso, programas de orientação financeira buscam oferecer informações e ferramentas para ajudar na tomada de decisões.
A proposta é ampliar o acesso ao conhecimento sobre finanças pessoais, permitindo que cada pessoa encontre formas de organizar melhor o próprio orçamento de acordo com sua realidade.
Startup de Jaraguá do Sul cria plataforma de educação financeira
A dificuldade de transformar informação em hábito financeiro levou à criação da NUMA, startup de Jaraguá do Sul voltada à educação financeira e à organização do orçamento.
A ideia surgiu a partir da experiência do fundador como assessor de investimentos. Segundo a empresa, ele percebeu que muitas soluções financeiras eram direcionadas a pessoas que já tinham patrimônio, enquanto trabalhadores com menor renda tinham dificuldade para acessar orientação.
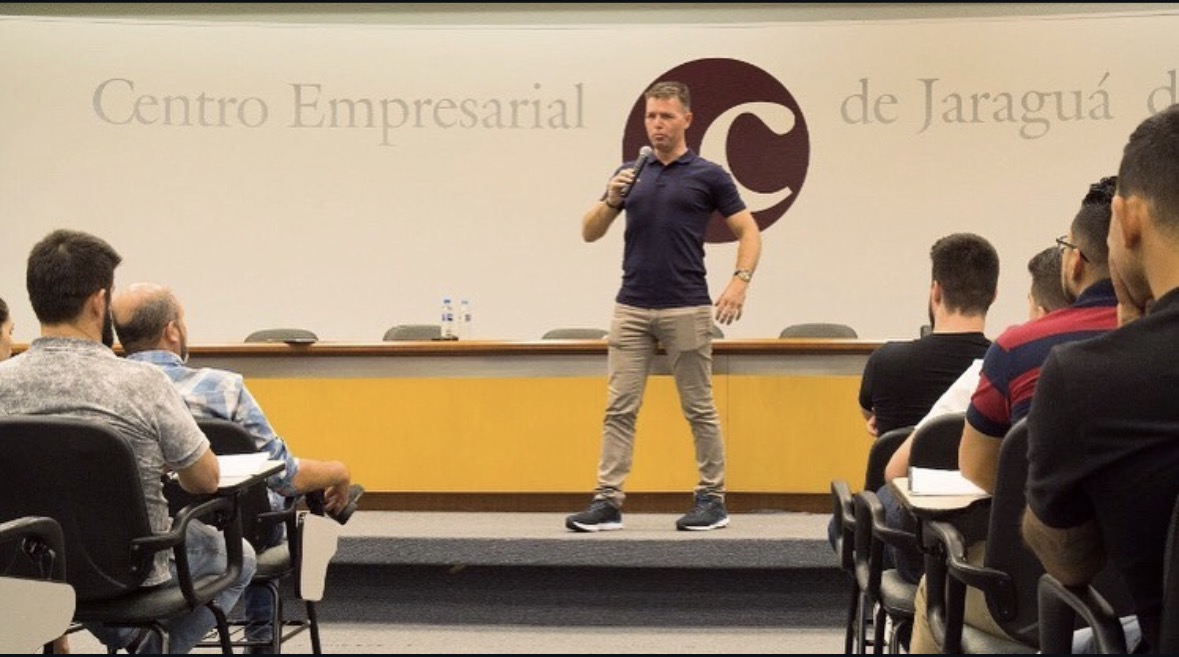
A percepção ganhou força após palestras gratuitas realizadas em empresas da região. De acordo com a NUMA, muitos colaboradores conheciam conceitos básicos sobre finanças, mas encontravam dificuldades para aplicar esse conhecimento no dia a dia.
A partir dessa experiência, a startup desenvolveu uma plataforma com ferramentas de acompanhamento financeiro, controle de gastos e planejamento para auxiliar trabalhadores e famílias na organização do orçamento.
Conheça a NUMA
Trabalhadores e empresas interessados em conhecer a proposta da NUMA podem acessar a plataforma pelos canais oficiais da startup. A ferramenta oferece recursos voltados para organização financeira, acompanhamento de gastos, planejamento e educação financeira contínua para colaboradores e famílias.
Canais de contato:
- Site: www.numaapp.com.br
- E-mail: oi@numaapp.com.br
- Instagram: @numahq
- WhatsApp: (47) 98894-3093
Como isso impacta sua vida?
Organizar a vida financeira começa com entender a própria realidade. Antes de pensar em grandes investimentos, o primeiro passo é saber quanto entra, quanto sai e quais hábitos podem ser ajustados. Este deixou de ser um assunto restrito a quem investe dinheiro; faz parte das decisões que envolvem a casa, a família e a segurança para lidar com o futuro.